Flete por carretera: una actividad resiliente pese a la presión sobre los márgenes
El transporte por carretera sigue siendo un pilar del flete en España y Europa, pero los márgenes sufren la subida de costes. Gasóleo, peajes, salarios, seguro e índices: cómo las empresas absorben la presión sin romper el servicio.
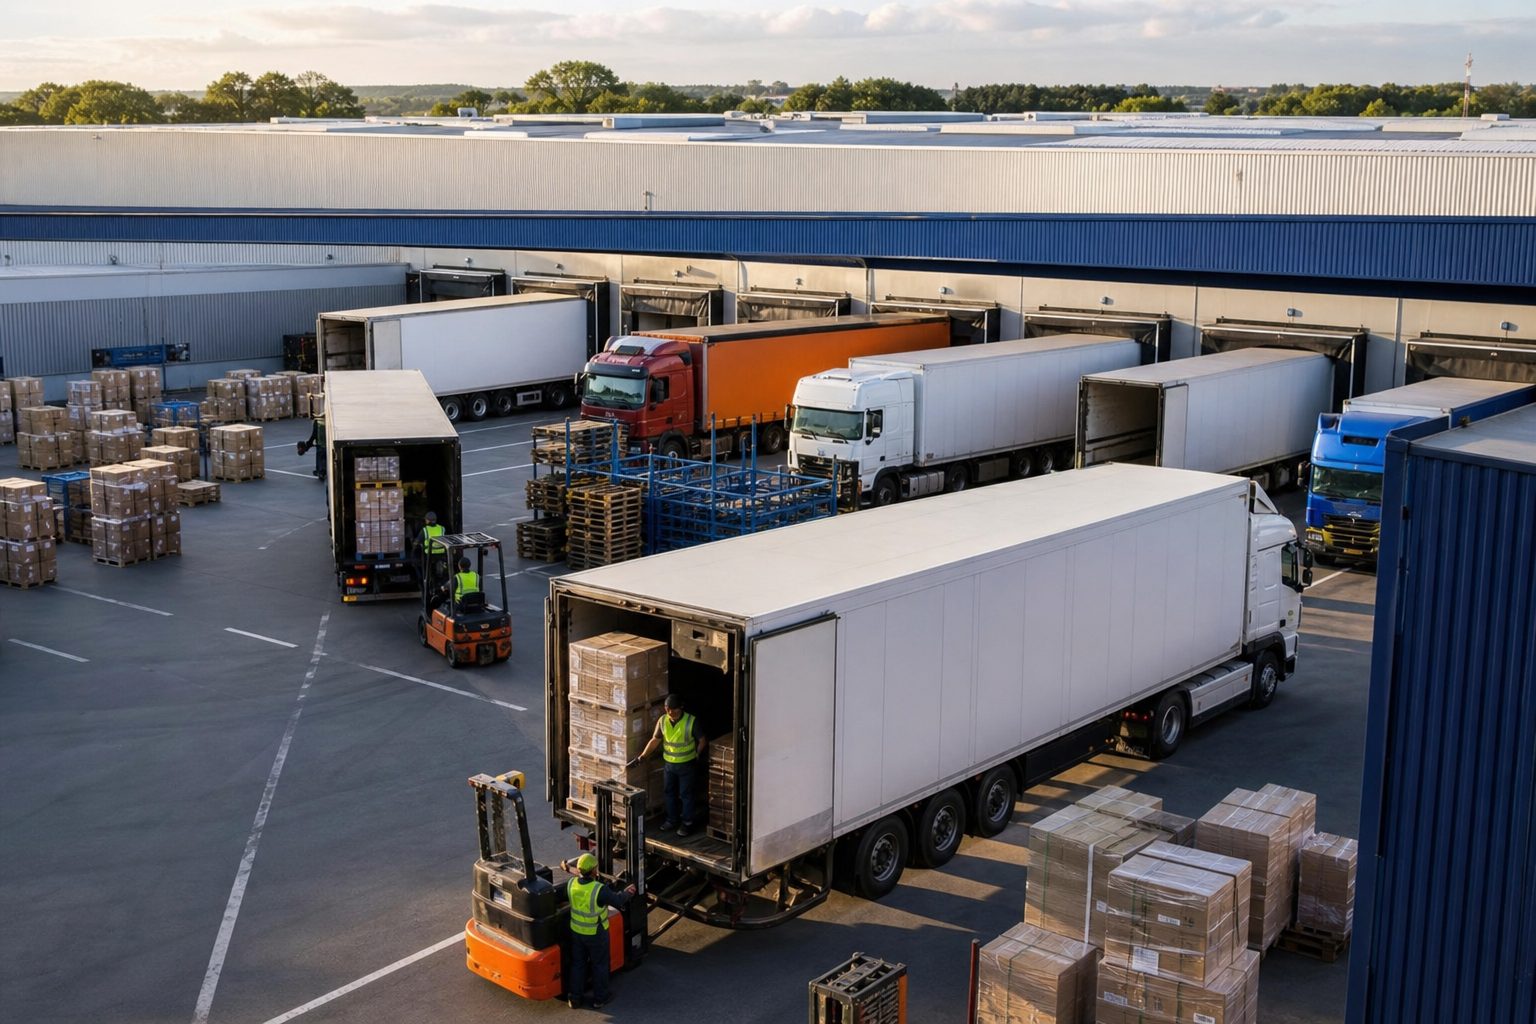
El transporte de mercancías por carretera atraviesa las crisis sin desaparecer: cuando la actividad industrial se ralentiza, los volúmenes bajan, pero la carretera sigue siendo indispensable para irrigar almacenes, fábricas y puntos de venta. Esta resiliencia no significa confort financiero. Según los análisis profesionales del sector, numerosas empresas españolas afrontan una presión duradera sobre los márgenes, atrapadas entre costes volátiles y clientes exigentes en plazos y precios.
La carretera, columna vertebral del flete
En España como en Europa, el modo vial concentra una parte dominante del transporte interior de mercancías, sobre todo en distancias medias y en la distribución. Según las publicaciones estadísticas y federales del sector, esta predominancia se explica por la flexibilidad de la carretera: puerta a puerta, reactividad, malla de almacenes y capacidad para absorber picos de actividad. La dualidad península–islas y los peajes de las autopistas de peaje (AP) añaden capas específicas al coste del kilómetro.
Este lugar central tiene un reverso: toda tensión sobre el coste del kilómetro se difunde rápidamente en la economía. Una subida del gasóleo, una escasez de conductores o un endurecimiento asegurador nunca es un tema «interno» del transporte: es un tema de competitividad para los cargadores y, en última instancia, para los precios de venta.
- Fuerte dependencia de las cadenas logísticas del camión;
- Competencia viva entre transportistas, incluidos los internacionales;
- Clientes cada vez más sensibles al coste total y a la trazabilidad;
- Restricciones reglamentarias y medioambientales crecientes, incluidas las ZBE.
Costes que pesan en la cuenta de explotación
La presión sobre los márgenes rara vez viene de una sola partida. Resulta de una suma de costes, algunos difíciles de alisar:
- Gasóleo: volatilidad del precio en surtidor e impacto inmediato en el coste por kilómetro; el gasóleo profesional y las devoluciones fiscales condicionan la tesorería;
- Salarios y cargas: atractivo del oficio, revalorizaciones, intensidad social;
- Seguro: siniestralidad, valor de las mercancías, endurecimiento de condiciones;
- Mantenimiento, neumáticos, peajes, AdBlue y costes de conformidad (tacógrafo, formaciones);
- Inmovilizaciones y renovación de flota, en particular frente a las trayectorias bajas en carbono.
Resistir, para un transportista, no es aceptar todas las bajadas de precio. Es saber qué costes son repercutibles, cuáles deben absorberse y dónde la especialización crea valor.
Según los retornos de explotadores y las posiciones de la CETM, la trampa clásica consiste en «ganar volumen» rompiendo precios, y después descubrir que el volumen ya no cubre los costes variables en cuanto el gasóleo sube o falta un conductor.
Cláusula de revisión del gasóleo e índices de costes
Para limitar la exposición al carburante, el sector se apoya desde hace tiempo en mecanismos de indexación. La cláusula de revisión del gasóleo, cuando está correctamente redactada y aplicada, permite ajustar el precio del transporte en función de la evolución del carburante. Los índices y observatorios de costes del transporte de mercancías —referencias habituales en España— sirven para objetivar estas variaciones y otras componentes de coste.
Aún hace falta que la cláusula exista, que sea comprendida por ambas partes y que se aplique sin demora excesiva. Según las prácticas profesionales, las empresas más robustas:
- integran una cláusula de gasóleo clara en sus contratos y condiciones;
- siguen regularmente los índices pertinentes;
- explican al cliente el mecanismo, para evitar conflictos en cada factura;
- completan la indexación de carburante con una revisión más amplia de costes (peajes, mano de obra, seguro) a periodicidad definida.
| Palanca | Efecto buscado | Punto de vigilancia |
|---|---|---|
| Cláusula revisión gasóleo | Seguir la volatilidad del carburante | Redacción, frecuencia, base de índice |
| Índices / observatorios | Objetivar la evolución de costes | Elegir el índice adaptado al tráfico |
| Renegociación anual | Recalibrar salarios, seguro, peajes | Anticipar el calendario del cliente |
| Especialización del oficio | Valorar mejor el servicio | Inversiones y competencias |
Ley de la cadena y peajes: el marco español
En España, la llamada ley de la cadena de transporte ha reforzado el marco de las relaciones entre cargadores y transportistas: prohibición de principio de que el conductor realice la carga y descarga (salvo excepciones), indexación al coste del gasóleo y vigilancia de la facturación por debajo de costes. En paralelo, el debate sobre peajes y pago por uso tras la liberación de ciertas concesiones AP sigue marcando la agenda de costes. Según las federaciones, anticipar estas evoluciones e indexar correctamente los precios resulta crucial para las pymes y autónomos.
Resiliencia: volumen, especialización y concentración
Ante la presión, el mercado se recompone. Según las observaciones del sector, se ven a la vez movimientos de concentración (compra, agrupación, búsqueda de tamaño crítico) y estrategias de especialización: temperatura dirigida, ADR, mensajería, fletamento, last mile, maquinaria industrial, etc. La especialización permite a menudo defender mejor un precio, a condición de dominar las restricciones técnicas y reglamentarias asociadas.
Señales de resiliencia a vigilar
- Tasa de llenado y reducción de kilómetros en vacío;
- Parte de contratos correctamente indexados;
- Antigüedad y estabilidad del personal de conducción;
- Siniestralidad y coste de seguro;
- Diversificación de clientes (evitar la dependencia de un solo cargador).
Sección práctica: defender el margen sin perder al cliente
- Medir el coste de retorno real por línea (no solo el precio medio por kilómetro);
- Verificar la presencia y la aplicación efectiva de la cláusula de gasóleo;
- Seguir los índices y preparar una revisión tarifaria argumentada;
- Identificar los tráficos estructuralmente deficitarios y renegociarlos o pararlos;
- Invertir en especialización allí donde el cliente paga la competencia;
- Trabajar la tasa de carga, la planificación y el consumo tanto como el precio de venta.
En el lado comercial, la transparencia suele pagar mejor que la guerra de precios: explicar la estructura de coste, mostrar el impacto del gasóleo, valorar la fiabilidad y la conformidad.
¿Y mañana?
La resiliencia del flete por carretera no dispensa de anticipar. Transición energética, ZBE, renovación de flota, digitalización del seguimiento y tensión sobre la mano de obra seguirán pesando. Según las perspectivas evocadas en la profesión, las empresas capaces de aliar disciplina de costes, cláusulas contractuales sólidas y diferenciación de servicio seguirán en pista. Las demás arriesgan a rodar mucho… para ganar poco.
Fuentes y encuadre: análisis y publicaciones profesionales del transporte por carretera; referencias de uso a índices de costes y cláusulas de revisión del gasóleo; posiciones de la CETM y retornos de explotadores — según las comunicaciones del sector, sin cifras oficiales inventadas aquí.
¿Cuál es tu reacción?
 Me gusta
0
 No me gusta
0
 Amor
0
 Divertido
0
 ¡Guau!
0
 Triste
0
 Enojado
0
Comentarios (0)